Domain sonnenernergie.de kaufen?
Wir ziehen mit dem Projekt
sonnenernergie.de um.
Sind Sie am Kauf der Domain
sonnenernergie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonnenernergie.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Bosch Solar 7000 TF Solarthermie-Kollektor (2.55 m2)Der Bosch Solar 7000 TF (FT 226-2V) ist ein Bosch-Home-Comfort-Solarthermie-Kollektor mit 2.55 m2 Aperturfläche zur Trinkwassererwärmung und (je nach System) Heizungsunterstützung. Ideal für Einzel-Kollektor oder größere Feldinstallationen im Wohnbau. Hauptmerkmale Modell Bosch Solar 7000 TF Modellcode FT 226-2V Bauart Flachkollektor mit selektiver Beschichtung Aperturfläche 2.55 m2 Montage Vertikal — Schräg- oder Flachdach; passendes Montage-Kit je Dachtyp Zertifizierung Solar Keymark Garantie Herstellergarantie nach Herstellerbedingungen Konstruktion Absorber PVD-beschichtetes Kupfer, selektiv Deckglas 3,2 mm hagelschlagsicheres Sicherheitsglas Rahmen Glasfaserverstärkt Wärmeträgerflüssigkeit Propylenglykol (Tyfocor L), bis −30 °C frostsicher Serien-Highlights Bosch Solar 7000 TF Hochleistungs-Flachkollektor mit selektiver Beschichtung und 2,55 m2 Aperturfläche. Vollflächiger PVD-beschichteter Kupferabsorber für maximale Wärmeausbeute. Konzipiert für anspruchsvolle Installationen und größere Felder. Installation & Betrieb Auf-Dach-Montage (Schräg- oder Flachdach) möglich. Solar-Keymark-zertifiziert. Kompatibel mit Bosch Solar-Station (AGS-Serie Pumpengruppe) und B-sol 100-2 / CS200 Solarreglern. Installation durch qualifizierten Solarthermie-Installateur erforderlich. Über Bosch Home Comfort Robert Bosch GmbH wurde 1886 in Stuttgart gegründet. Bosch Home Comfort bietet bewährte deutsche Ingenieurskunst und europäische Zuverlässigkeit für Heizung, Kühlung und Solarthermie — abgesichert durch Herstellergarantie und ein breites europäisches Installateur-Netz. Häufig gestellte Fragen Wofür wird dieser Kollektor verwendet? Der Bosch Solar 7000 TF dient zur solaren Trinkwarmwasserbereitung und (mit passender Systemauslegung) zur Heizungsunterstützung. Genutzt wird thermische Sonnenenergie — nicht Photovoltaik. Wie viele Kollektoren brauche ich? Faustregel: ~1,5–2 m2 Kollektorfläche pro Person für Trinkwasser. Für Heizungsunterstützung mit einem Solar-Planer auslegen. Jeder Bosch Solar 7000 TF liefert 2.55 m2 Aperturfläche. Ist die Installation enthalten? Die Installation ist nicht enthalten. Wir empfehlen einen qualifizierten Solarthermie-Installateur für sichere Dachmontage, hydraulische Anbindung und Inbetriebnahme. Kann der Kollektor einfrieren? Nein — der Kollektorkreis nutzt Propylenglykol-Wärmeträgerflüssigkeit (Tyfocor L) und ist bis −30 °C frostsicher. Wie lange ist die Garantie? Zusätzlich zur gesetzlichen Gewährleistung bietet Bosch eine Herstellergarantie auf Absorber und Rahmen nach seinen Garantiebedingungen — bei fachgerechter Installation und Verwendung der empfohlenen Bosch-Komponenten und Wärmeträgerflüssigkeit.1019,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosch Solar 5000 TF Solarthermie-Kollektor (2.4 m2)Der Bosch Solar 5000 TF (FKC-2S) ist ein Bosch-Home-Comfort-Solarthermie-Kollektor mit 2.4 m2 Aperturfläche zur Trinkwassererwärmung und (je nach System) Heizungsunterstützung. Ideal für Einzel-Kollektor oder größere Feldinstallationen im Wohnbau. Hauptmerkmale Modell Bosch Solar 5000 TF Modellcode FKC-2S Bauart Flachkollektor mit selektiver Beschichtung Aperturfläche 2.4 m2 Montage Vertikal — Schräg- oder Flachdach; passendes Montage-Kit je Dachtyp Zertifizierung Solar Keymark Garantie Herstellergarantie nach Herstellerbedingungen Konstruktion Absorber PVD-beschichtetes Kupfer, selektiv Deckglas 3,2 mm hagelschlagsicheres Sicherheitsglas Rahmen Glasfaserverstärkt Wärmeträgerflüssigkeit Propylenglykol (Tyfocor L), bis −30 °C frostsicher Serien-Highlights Bosch Solar 5000 TF Mittelklasse-Flachkollektor mit selektiver Beschichtung. Optimiert für kombinierte Trinkwasser- und Heizungsunterstützung. Kompatibel mit horizontaler und vertikaler Montage. Installation & Betrieb Auf-Dach-Montage (Schräg- oder Flachdach) möglich. Solar-Keymark-zertifiziert. Kompatibel mit Bosch Solar-Station (AGS-Serie Pumpengruppe) und B-sol 100-2 / CS200 Solarreglern. Installation durch qualifizierten Solarthermie-Installateur erforderlich. Über Bosch Home Comfort Robert Bosch GmbH wurde 1886 in Stuttgart gegründet. Bosch Home Comfort bietet bewährte deutsche Ingenieurskunst und europäische Zuverlässigkeit für Heizung, Kühlung und Solarthermie — abgesichert durch Herstellergarantie und ein breites europäisches Installateur-Netz. Häufig gestellte Fragen Wofür wird dieser Kollektor verwendet? Der Bosch Solar 5000 TF dient zur solaren Trinkwarmwasserbereitung und (mit passender Systemauslegung) zur Heizungsunterstützung. Genutzt wird thermische Sonnenenergie — nicht Photovoltaik. Wie viele Kollektoren brauche ich? Faustregel: ~1,5–2 m2 Kollektorfläche pro Person für Trinkwasser. Für Heizungsunterstützung mit einem Solar-Planer auslegen. Jeder Bosch Solar 5000 TF liefert 2.4 m2 Aperturfläche. Ist die Installation enthalten? Die Installation ist nicht enthalten. Wir empfehlen einen qualifizierten Solarthermie-Installateur für sichere Dachmontage, hydraulische Anbindung und Inbetriebnahme. Kann der Kollektor einfrieren? Nein — der Kollektorkreis nutzt Propylenglykol-Wärmeträgerflüssigkeit (Tyfocor L) und ist bis −30 °C frostsicher. Wie lange ist die Garantie? Zusätzlich zur gesetzlichen Gewährleistung bietet Bosch eine Herstellergarantie auf Absorber und Rahmen nach seinen Garantiebedingungen — bei fachgerechter Installation und Verwendung der empfohlenen Bosch-Komponenten und Wärmeträgerflüssigkeit.839,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
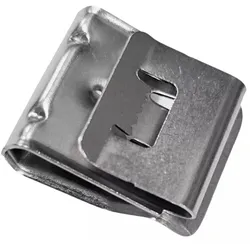
2x6mm2 Kabelklemme PhotovoltaikHalterung für die Befestigung von Solarkabeln an einem Panelrahmen oder einer Montagekonstruktion. Aufgehängte Kabel sind besser geschützt als z. B. lose auf dem Dach. Ein solches Kabel kann durch Schnee oder Wasserüberflutung beschädigt werden. Dank der Konstruktion aus rostfreiem Stahl hält das Produkt den klimatischen Bedingungen stand, so dass es seine Eigenschaften über viele Jahre hinweg nicht verliert. Vorteile: einfache und schnelle Montage ohne Werkzeug kann bis zu 2 Drähte aufnehmen gewölbte Klemmkanten schützen den Draht vor Beschädigungen hergestellt aus rostfreiem Stahl Spezifikation: Material: rostfreier Stahl Kompatible Drähte: 4 / 6 mm20,15 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Bosch Solar 4000 TF Solarthermie-Kollektor (2.1 m2)Der Bosch Solar 4000 TF (FCC220-2V) ist ein Bosch-Home-Comfort-Solarthermie-Kollektor mit 2.1 m2 Aperturfläche zur Trinkwassererwärmung und (je nach System) Heizungsunterstützung. Ideal für Einzel-Kollektor oder größere Feldinstallationen im Wohnbau. Hauptmerkmale Modell Bosch Solar 4000 TF Modellcode FCC220-2V Bauart Flachkollektor mit selektiver Beschichtung Aperturfläche 2.1 m2 Montage Vertikal — Schräg- oder Flachdach; passendes Montage-Kit je Dachtyp Zertifizierung Solar Keymark Garantie Herstellergarantie nach Herstellerbedingungen Konstruktion Absorber PVD-beschichtetes Kupfer, selektiv Deckglas 3,2 mm hagelschlagsicheres Sicherheitsglas Rahmen Glasfaserverstärkt Wärmeträgerflüssigkeit Propylenglykol (Tyfocor L), bis −30 °C frostsicher Serien-Highlights Bosch Solar 4000 TF Einsteiger-Flachkollektor für Trinkwarmwasser. PVD-beschichteter Kupferabsorber, 3,2 mm hagelschlagsicheres Sicherheitsglas, faserverstärkter Rahmen. Geeignet für Nachrüstung und Neuinstallation. Installation & Betrieb Auf-Dach-Montage (Schräg- oder Flachdach) möglich. Solar-Keymark-zertifiziert. Kompatibel mit Bosch Solar-Station (AGS-Serie Pumpengruppe) und B-sol 100-2 / CS200 Solarreglern. Installation durch qualifizierten Solarthermie-Installateur erforderlich. Über Bosch Home Comfort Robert Bosch GmbH wurde 1886 in Stuttgart gegründet. Bosch Home Comfort bietet bewährte deutsche Ingenieurskunst und europäische Zuverlässigkeit für Heizung, Kühlung und Solarthermie — abgesichert durch Herstellergarantie und ein breites europäisches Installateur-Netz. Häufig gestellte Fragen Wofür wird dieser Kollektor verwendet? Der Bosch Solar 4000 TF dient zur solaren Trinkwarmwasserbereitung und (mit passender Systemauslegung) zur Heizungsunterstützung. Genutzt wird thermische Sonnenenergie — nicht Photovoltaik. Wie viele Kollektoren brauche ich? Faustregel: ~1,5–2 m2 Kollektorfläche pro Person für Trinkwasser. Für Heizungsunterstützung mit einem Solar-Planer auslegen. Jeder Bosch Solar 4000 TF liefert 2.1 m2 Aperturfläche. Ist die Installation enthalten? Die Installation ist nicht enthalten. Wir empfehlen einen qualifizierten Solarthermie-Installateur für sichere Dachmontage, hydraulische Anbindung und Inbetriebnahme. Kann der Kollektor einfrieren? Nein — der Kollektorkreis nutzt Propylenglykol-Wärmeträgerflüssigkeit (Tyfocor L) und ist bis −30 °C frostsicher. Wie lange ist die Garantie? Zusätzlich zur gesetzlichen Gewährleistung bietet Bosch eine Herstellergarantie auf Absorber und Rahmen nach seinen Garantiebedingungen — bei fachgerechter Installation und Verwendung der empfohlenen Bosch-Komponenten und Wärmeträgerflüssigkeit.759,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosch Solar 7000 TF Solarthermie-Kollektor (2.55 m2)Der Bosch Solar 7000 TF (FT 226-2V) ist ein Bosch-Home-Comfort-Solarthermie-Kollektor mit 2.55 m2 Aperturfläche zur Trinkwassererwärmung und (je nach System) Heizungsunterstützung. Ideal für Einzel-Kollektor oder größere Feldinstallationen im Wohnbau. Hauptmerkmale Modell Bosch Solar 7000 TF Modellcode FT 226-2V Bauart Flachkollektor mit selektiver Beschichtung Aperturfläche 2.55 m2 Montage Vertikal — Schräg- oder Flachdach; passendes Montage-Kit je Dachtyp Zertifizierung Solar Keymark Garantie Herstellergarantie nach Herstellerbedingungen Konstruktion Absorber PVD-beschichtetes Kupfer, selektiv Deckglas 3,2 mm hagelschlagsicheres Sicherheitsglas Rahmen Glasfaserverstärkt Wärmeträgerflüssigkeit Propylenglykol (Tyfocor L), bis −30 °C frostsicher Serien-Highlights Bosch Solar 7000 TF Hochleistungs-Flachkollektor mit selektiver Beschichtung und 2,55 m2 Aperturfläche. Vollflächiger PVD-beschichteter Kupferabsorber für maximale Wärmeausbeute. Konzipiert für anspruchsvolle Installationen und größere Felder. Installation & Betrieb Auf-Dach-Montage (Schräg- oder Flachdach) möglich. Solar-Keymark-zertifiziert. Kompatibel mit Bosch Solar-Station (AGS-Serie Pumpengruppe) und B-sol 100-2 / CS200 Solarreglern. Installation durch qualifizierten Solarthermie-Installateur erforderlich. Über Bosch Home Comfort Robert Bosch GmbH wurde 1886 in Stuttgart gegründet. Bosch Home Comfort bietet bewährte deutsche Ingenieurskunst und europäische Zuverlässigkeit für Heizung, Kühlung und Solarthermie — abgesichert durch Herstellergarantie und ein breites europäisches Installateur-Netz. Häufig gestellte Fragen Wofür wird dieser Kollektor verwendet? Der Bosch Solar 7000 TF dient zur solaren Trinkwarmwasserbereitung und (mit passender Systemauslegung) zur Heizungsunterstützung. Genutzt wird thermische Sonnenenergie — nicht Photovoltaik. Wie viele Kollektoren brauche ich? Faustregel: ~1,5–2 m2 Kollektorfläche pro Person für Trinkwasser. Für Heizungsunterstützung mit einem Solar-Planer auslegen. Jeder Bosch Solar 7000 TF liefert 2.55 m2 Aperturfläche. Ist die Installation enthalten? Die Installation ist nicht enthalten. Wir empfehlen einen qualifizierten Solarthermie-Installateur für sichere Dachmontage, hydraulische Anbindung und Inbetriebnahme. Kann der Kollektor einfrieren? Nein — der Kollektorkreis nutzt Propylenglykol-Wärmeträgerflüssigkeit (Tyfocor L) und ist bis −30 °C frostsicher. Wie lange ist die Garantie? Zusätzlich zur gesetzlichen Gewährleistung bietet Bosch eine Herstellergarantie auf Absorber und Rahmen nach seinen Garantiebedingungen — bei fachgerechter Installation und Verwendung der empfohlenen Bosch-Komponenten und Wärmeträgerflüssigkeit.1019,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosch Solar 5000 TF Solarthermie-Kollektor (2.4 m2)Der Bosch Solar 5000 TF (FKC-2S) ist ein Bosch-Home-Comfort-Solarthermie-Kollektor mit 2.4 m2 Aperturfläche zur Trinkwassererwärmung und (je nach System) Heizungsunterstützung. Ideal für Einzel-Kollektor oder größere Feldinstallationen im Wohnbau. Hauptmerkmale Modell Bosch Solar 5000 TF Modellcode FKC-2S Bauart Flachkollektor mit selektiver Beschichtung Aperturfläche 2.4 m2 Montage Vertikal — Schräg- oder Flachdach; passendes Montage-Kit je Dachtyp Zertifizierung Solar Keymark Garantie Herstellergarantie nach Herstellerbedingungen Konstruktion Absorber PVD-beschichtetes Kupfer, selektiv Deckglas 3,2 mm hagelschlagsicheres Sicherheitsglas Rahmen Glasfaserverstärkt Wärmeträgerflüssigkeit Propylenglykol (Tyfocor L), bis −30 °C frostsicher Serien-Highlights Bosch Solar 5000 TF Mittelklasse-Flachkollektor mit selektiver Beschichtung. Optimiert für kombinierte Trinkwasser- und Heizungsunterstützung. Kompatibel mit horizontaler und vertikaler Montage. Installation & Betrieb Auf-Dach-Montage (Schräg- oder Flachdach) möglich. Solar-Keymark-zertifiziert. Kompatibel mit Bosch Solar-Station (AGS-Serie Pumpengruppe) und B-sol 100-2 / CS200 Solarreglern. Installation durch qualifizierten Solarthermie-Installateur erforderlich. Über Bosch Home Comfort Robert Bosch GmbH wurde 1886 in Stuttgart gegründet. Bosch Home Comfort bietet bewährte deutsche Ingenieurskunst und europäische Zuverlässigkeit für Heizung, Kühlung und Solarthermie — abgesichert durch Herstellergarantie und ein breites europäisches Installateur-Netz. Häufig gestellte Fragen Wofür wird dieser Kollektor verwendet? Der Bosch Solar 5000 TF dient zur solaren Trinkwarmwasserbereitung und (mit passender Systemauslegung) zur Heizungsunterstützung. Genutzt wird thermische Sonnenenergie — nicht Photovoltaik. Wie viele Kollektoren brauche ich? Faustregel: ~1,5–2 m2 Kollektorfläche pro Person für Trinkwasser. Für Heizungsunterstützung mit einem Solar-Planer auslegen. Jeder Bosch Solar 5000 TF liefert 2.4 m2 Aperturfläche. Ist die Installation enthalten? Die Installation ist nicht enthalten. Wir empfehlen einen qualifizierten Solarthermie-Installateur für sichere Dachmontage, hydraulische Anbindung und Inbetriebnahme. Kann der Kollektor einfrieren? Nein — der Kollektorkreis nutzt Propylenglykol-Wärmeträgerflüssigkeit (Tyfocor L) und ist bis −30 °C frostsicher. Wie lange ist die Garantie? Zusätzlich zur gesetzlichen Gewährleistung bietet Bosch eine Herstellergarantie auf Absorber und Rahmen nach seinen Garantiebedingungen — bei fachgerechter Installation und Verwendung der empfohlenen Bosch-Komponenten und Wärmeträgerflüssigkeit.839,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
2x6mm2 Kabelklemme PhotovoltaikHalterung für die Befestigung von Solarkabeln an einem Panelrahmen oder einer Montagekonstruktion. Aufgehängte Kabel sind besser geschützt als z. B. lose auf dem Dach. Ein solches Kabel kann durch Schnee oder Wasserüberflutung beschädigt werden. Dank der Konstruktion aus rostfreiem Stahl hält das Produkt den klimatischen Bedingungen stand, so dass es seine Eigenschaften über viele Jahre hinweg nicht verliert. Vorteile: einfache und schnelle Montage ohne Werkzeug kann bis zu 2 Drähte aufnehmen gewölbte Klemmkanten schützen den Draht vor Beschädigungen hergestellt aus rostfreiem Stahl Spezifikation: Material: rostfreier Stahl Kompatible Drähte: 4 / 6 mm20,15 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Fuhrländer, Joachim: ErneuerbarErneuerbar , Wenn Energie Zukunft gestaltet. Mein Leben als Windkraftpionier. Autobiografie. Unternehmer mit Haltung: Soziales Engagement, christliche Werte und das Vertrauen in erneuerbare Energien , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Erscheinungsjahr: 20231129, Produktform: Leinen, Autoren: Fuhrländer, Joachim, Seitenzahl/Blattzahl: 240, Keyword: afrika; afrika erneuerbare energien; afrika wirtschaftswachstum; afrika zukunft; alternative energiequellen; an gott glauben; autobiografie; autobiografien; autobiographie bücher; bekannte unternehmer; biografie; biografie bücher; biografie unternehmer; biografien; biografien buch; biografien bücher; biografien erfolgreicher menschen; biografien wirtschaft; biographie bücher; biographien; bonifatius buch; bonifatius bücher; buch biografie; buch erneuerbare energien; buch unternehmer; bücher erfolgreicher menschen; bücher für unternehmer; christliche werte; christliche werte im alltag; christlicher glaube; deutsche biografien; deutschland; empfehlenswerte biographien; energie politik, Fachschema: Erinnerung / Arbeit, Wirtschaft, Technik, Fachkategorie: Gesellschaft und Kultur, allgemein, Thema: Auseinandersetzen, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, Fachkategorie: Autobiografien: Wirtschaft und Industrie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Verlag: Bonifatius GmbH, Produktverfügbarkeit: 02, Länge: 215, Breite: 135, Höhe: 25, Gewicht: 434, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783987909139, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.